Easy Budget - Money Tracker
โดย MsGAMEuT
4.7
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.7
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
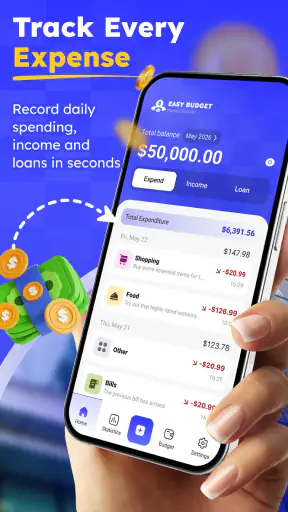
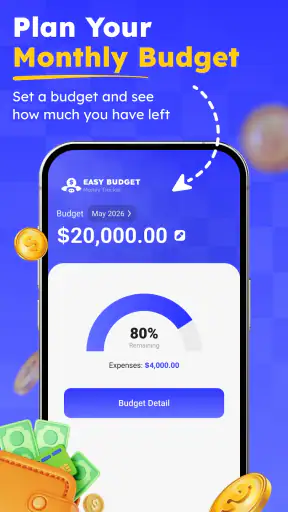
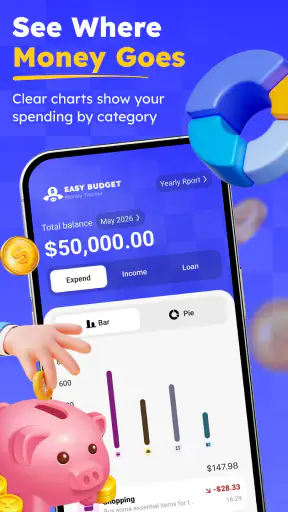
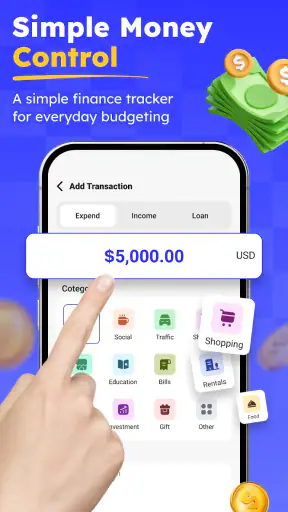
 วิเคราะห์โดย Getfullapps
เวลาจะเลือกแอปจัดการเงิน ฉันเริ่มจากถามตัวเองว่าต้องการแก้ปัญหาอะไร: อยากเห็นรายจ่ายที่มักมองข้าม อยากควบคุมงบก่อนเงินหมด หรืออยากให้ระบบรวบรวมข้อมูลแทนทั้งหมด คำตอบแต่ละแบบพาไปสู่เครื่องมือคนละประเภท และเป็นเหตุผลที่ฉันมอง Easy Budget - Money Tracker เป็นตัวช่วยสำหรับคนที่อยากเริ่มจากการบันทึกและวางกรอบเงินด้วยตัวเอง มากกว่าระบบการเงินที่จัดการทุกอย่างให้อัตโนมัติ
แอปนี้อยู่ในหมวดการเงิน พัฒนาโดย MsGAMEuT และเปิดให้ใช้งานฟรี บนหน้าร้านมีคะแนนเฉลี่ย 4.7 จากผู้ให้คะแนนมากกว่า 900 คน พร้อมยอดติดตั้งมากกว่า 100K ตัวเลขเหล่านี้สะท้อนว่ามีคนสนใจเครื่องมือแนวนี้อยู่พอสมควร แต่ฉันยังคิดว่าความเหมาะสมขึ้นกับนิสัยของเราเป็นหลัก แอปนี้จัดอยู่ในประเภท 3+ และรองรับอุปกรณ์ที่ใช้ระบบปฏิบัติการตั้งแต่ 7.0 ขึ้นไป
ตัดสินใจจากวิธีที่คุณอยากดูแลเงิน
ก่อนเลือกใช้ ฉันแนะนำให้แยกความต้องการออกเป็นสองเรื่อง: ต้องการ “มองเห็น” การใช้เงิน หรือ “ลดงาน” ในการจัดการเงิน หากเป้าหมายแรกคือรู้ว่าเงินไหลไปกับอะไรบ้าง การกรอกข้อมูลเองมีข้อดีตรงที่ทำให้เราได้ทบทวนทุกครั้งที่บันทึก แต่ถ้าไม่อยากแตะรายการด้วยตัวเองเลย เครื่องมือที่ดึงข้อมูลอัตโนมัติอาจเข้ากับชีวิตมากกว่า แม้จะต้องยอมรับรูปแบบการทำงานของแอปนั้นด้วย
สิ่งที่ฉันชอบที่สุดคือแนวคิดของแอปไม่ได้พยายามทำให้การเงินดูซับซ้อนเกินจำเป็น เมื่อเปิดใช้งาน ฉันสามารถเริ่มคิดจากคำถามง่าย ๆ ได้ทันทีว่า เงินถูกใช้ไปกับอะไรบ้าง และงบที่ตั้งไว้กำลังถูกใช้เร็วเกินไปหรือไม่ วิธีคิดแบบนี้เหมาะกับคนที่เคยดาวน์โหลดแอปบัญชีรายรับรายจ่ายแล้วเลิกใช้ เพราะต้องกรอกข้อมูลหลายขั้นตอนหรือเจอหน้าจอที่แน่นเกินไป
จุดเด่นเมื่ออยากเห็นภาพการใช้เงิน
การบันทึกค่าใช้จ่ายจะมีประโยชน์ก็ต่อเมื่อทำได้ในจังหวะที่เงินถูกใช้จริง ฉันจึงแนะนำให้บันทึกทันทีหลังจ่าย ไม่รอรวมข้อมูลตอนสิ้นวัน เพราะรายการเล็ก ๆ เช่น เครื่องดื่ม ค่าเดินทาง หรือของกินเล่นมักถูกลืมง่าย จุดแข็งของ Easy Budget คือมันเหมาะกับนิสัยการบันทึกแบบสั้น ๆ มากกว่าการนั่งทำบัญชีครั้งใหญ่ในภายหลัง
วิธีที่ช่วยให้การบันทึกไม่กลายเป็นงานจุกจิกคือกำหนดช่วงสั้น ๆ สำหรับทบทวนรายการ เช่น หลังกลับถึงบ้านหรือก่อนเข้านอน แล้วเช็กเฉพาะสิ่งที่ยังจำได้จากวันนั้น หากมีใบเสร็จหรือข้อความยืนยันการจ่ายอยู่แล้ว ก็ใช้เป็นตัวช่วยตรวจทานแทนการพยายามจำยอดทั้งหมด วิธีนี้ไม่ได้ทำให้ข้อมูลครบโดยอัตโนมัติ แต่ลดโอกาสที่รายการเล็ก ๆ จะหลุดจากความทรงจำ
สำหรับฉัน การตั้งงบประมาณมีคุณค่ามากกว่าการดูยอดย้อนหลังเพียงอย่างเดียว การรู้ว่าเดือนก่อนใช้เงินไปเท่าไรเป็นข้อมูล แต่การกำหนดกรอบก่อนใช้ช่วยให้ตัดสินใจได้ทันเวลา เช่น หากงบอาหารใกล้เต็มตั้งแต่ช่วงกลางเดือน ฉันจะรู้ว่าควรลดมื้อที่สั่งจากข้างนอกหรือเลือกเมนูที่ประหยัดกว่า แทนที่จะเพิ่งรู้ตัวเมื่อเงินเหลือน้อย
บทความที่น่าสนใจให้อ่านต่อ
จุดแข็งจริงของแอปนี้คือการเปลี่ยนรายจ่ายที่กระจัดกระจายให้กลายเป็นภาพที่อ่านง่ายพอจะนำไปตัดสินใจได้ มันไม่ได้ทำให้การออมเกิดขึ้นเอง แต่ช่วยลดการเดา และทำให้เห็นว่าปัญหาอยู่ที่หมวดใดหรือช่วงเวลาใดของเดือน
ใช้กับกิจวัตรจริงโดยไม่ตั้งงบให้กดดัน
ลองนึกถึงคนที่ได้รับเงินเดือนช่วงต้นเดือน มีค่าเช่า ค่าเดินทาง ค่าอาหาร และค่าใช้จ่ายส่วนตัวปะปนกัน หากไม่แยกกรอบไว้ตั้งแต่แรก เงินก้อนเดียวจะดูเหมือนยังมีเหลือมาก ทั้งที่เงินจริงส่วนหนึ่งถูกจองไว้สำหรับบิลที่กำลังจะถึง Easy Budget ช่วยให้ผู้ใช้มองเงินเป็นส่วน ๆ และตรวจสอบได้ว่ารายจ่ายที่เกิดขึ้นกำลังกินงบส่วนใด
ตัวอย่างในวันธรรมดาคือจ่ายค่าเดินทางตอนเช้า ซื้ออาหารกลางวัน แล้วแวะซื้อของใช้หลังเลิกงาน รายการแต่ละอย่างดูไม่มากเมื่อแยกกัน แต่รวมกันอาจเบียดงบที่ตั้งใจเก็บไว้สำหรับบิลปลายเดือนได้ ฉันจะบันทึกรายจ่ายใกล้เวลาที่เกิดขึ้น แล้วตรวจภาพรวมช่วงกลางรอบเงินเข้า หากพบว่าหมวดหนึ่งใช้เร็วกว่าที่คาด ก็ปรับการใช้ในวันที่เหลือ แทนการตัดทุกอย่างแบบหักดิบ
อีกสถานการณ์หนึ่งคือคนที่มีรายได้ไม่สม่ำเสมอ เช่น รับงานเป็นครั้ง ๆ หรือมีรายได้เสริมเป็นบางเดือน ในกรณีนี้ฉันไม่แนะนำให้ตั้งงบตายตัวสูงเกินไป ควรเริ่มจากค่าใช้จ่ายจำเป็นก่อน แล้วค่อยเพิ่มงบสำหรับความบันเทิงหรือการซื้อของเมื่อรายได้เข้าจริง วิธีนี้ทำให้แอปทำหน้าที่เป็นกรอบช่วยคิด ไม่ใช่ตัวเลขที่กดดันผู้ใช้จนทำตามไม่ได้
นักเรียน นักศึกษา หรือคนที่เพิ่งเริ่มดูแลเงินเองก็ใช้แนวทางนี้ได้ดี เพราะไม่จำเป็นต้องเริ่มด้วยศัพท์บัญชีหรือระบบซับซ้อน ฉันมองว่าการฝึกบันทึกค่าใช้จ่ายเล็ก ๆ เป็นประจำมีประโยชน์กว่าการตั้งเป้าหมายใหญ่แล้วไม่มีวิธีตรวจสอบ การเห็นรูปแบบการใช้เงินของตัวเองจะช่วยให้วางแผนได้ตรงกว่าการอาศัยความรู้สึก
จัดหมวดและทบทวนให้ได้ข้อมูลที่ใช้ต่อได้
เคล็ดลับแรกคืออย่าตั้งหมวดหมู่ละเอียดเกินไปตั้งแต่วันแรก หากแบ่งอาหารออกเป็นอาหารเช้า อาหารกลางวัน อาหารเย็น ของว่าง และเครื่องดื่ม อาจทำให้การบันทึกช้าจนเลิกใช้ ฉันแนะนำให้เริ่มด้วยหมวดกว้าง ๆ ก่อน แล้วค่อยแยกเฉพาะหมวดที่มีปัญหาจริง เช่น อาหารนอกบ้านหรือการซื้อของออนไลน์
มีข้อแลกเปลี่ยนที่ควรคิดไว้ด้วย: หมวดกว้างช่วยให้บันทึกเร็ว แต่บอกสาเหตุของการใช้เงินได้น้อยกว่า ส่วนหมวดละเอียดให้ภาพชัดขึ้น แต่อาจเพิ่มงานทุกครั้งที่จ่าย ฉันจะเริ่มจากหมวดใหญ่และทบทวนหลังผ่านไปสักระยะ หากพบว่ารวมหลายพฤติกรรมไว้จนตัดสินใจอะไรไม่ได้ ค่อยแยกหมวดนั้น การเพิ่มรายละเอียดตามปัญหาจริงมักยั่งยืนกว่าการออกแบบระบบสมบูรณ์ตั้งแต่แรก
เคล็ดลับที่สองคือใช้ข้อมูลจากแอปเพื่อหาจุดรั่ว ไม่ใช่ใช้เพื่อตำหนิตัวเอง หากพบว่าค่าใช้จ่ายบางประเภทสูงกว่าที่คิด ให้ทดลองเปลี่ยนพฤติกรรมเพียงอย่างเดียวในรอบถัดไป เช่น จำกัดการสั่งอาหารในวันที่ทำงาน หรือกำหนดวงเงินสำหรับการซื้อของตามใจ การเปลี่ยนทีละเรื่องทำให้รู้ว่าการปรับแบบใดได้ผลจริง
เคล็ดลับที่สามคือควรตรวจงบเป็นช่วง ๆ แทนการเปิดดูเฉพาะตอนเงินใกล้หมด การตรวจช่วงกลางรอบรายรับช่วยให้มีเวลาปรับแผน หากรอจนปลายเดือน การติดตามก็จะกลายเป็นเพียงรายงานย้อนหลังที่แก้สถานการณ์ไม่ได้แล้ว
ฉันยังมองว่าการบันทึกรายการที่ไม่เกิดขึ้นเป็นประจำมีความสำคัญ เช่น ค่าซ่อมเล็ก ๆ ของใช้ในบ้าน หรือของขวัญในโอกาสพิเศษ รายจ่ายเหล่านี้อาจไม่ปรากฏทุกเดือน แต่ถ้าไม่เผื่อไว้เลยก็ทำให้งบปกติพังได้ การใช้แอปเพื่อสังเกตรายจ่ายลักษณะนี้ช่วยให้วางแผนแบบยืดหยุ่นมากขึ้น
อีกวิธีที่ช่วยให้ข้อมูลนำไปใช้ได้คือแยก “ค่าใช้จ่ายที่เลี่ยงไม่ได้” ออกจาก “ค่าใช้จ่ายที่ปรับได้” ในการคิดงบ แม้จะใช้หมวดกว้างก็ตาม เมื่อทบทวนแล้วเห็นยอดสูง จะได้ไม่เหมารวมว่าทุกอย่างตัดได้ทันที ค่าเช่าหรือค่าเดินทางที่จำเป็นต้องจ่ายไม่ควรถูกนำไปเทียบกับการซื้อของตามใจแบบตรง ๆ การแยกความหมายเช่นนี้ทำให้การตัดสินใจรอบถัดไปเป็นธรรมกับชีวิตจริงมากกว่า
ข้อจำกัดที่ควรรู้ก่อนเลือกใช้
ความเรียบง่ายเป็นข้อดี แต่ก็เป็นข้อจำกัดในเวลาเดียวกัน คนที่ต้องการระบบการเงินครบวงจรอาจรู้สึกว่าแอปนี้ไม่ตอบโจทย์ หากคุณต้องการเชื่อมบัญชีธนาคาร จัดการการลงทุน ติดตามหนี้หลายรายการ หรือทำบัญชีร่วมกับคนในครอบครัว แอปประเภทที่เน้นการเงินเชิงลึกอาจเหมาะกว่า Easy Budget ควรถูกมองเป็นเครื่องมือช่วยติดตามและวางกรอบ ไม่ใช่ผู้จัดการการเงินส่วนตัวเต็มรูปแบบ
การบันทึกด้วยตัวเองยังต้องอาศัยวินัย หากผู้ใช้ลืมกรอกหลายรายการ ภาพรวมที่ได้ก็จะคลาดเคลื่อน แม้หน้าตาและแนวคิดจะใช้งานง่าย แต่ไม่มีแอปใดทำให้ข้อมูลถูกต้องได้โดยไม่อาศัยความสม่ำเสมอ ฉันจึงไม่แนะนำให้ดาวน์โหลดแล้วคาดหวังว่าการเงินจะดีขึ้นทันทีโดยไม่เปลี่ยนพฤติกรรมการจด
อีกเรื่องที่ต้องยอมรับคือผู้ใช้ที่มีธุรกรรมจำนวนมากอาจรู้สึกว่าการกรอกข้อมูลเองใช้เวลามากกว่าที่ต้องการ โดยเฉพาะผู้ที่ใช้บัตรหลายใบหรือมีรายได้จากหลายแหล่ง ในกรณีนี้การนำเข้าข้อมูลอัตโนมัติหรือระบบเชื่อมต่อบัญชีจากแอปการเงินเฉพาะทางอาจสะดวกกว่า
ฉันยังอยากให้ผู้ใช้ตัดสินใจจากรูปแบบชีวิตของตัวเอง ไม่ใช่จากคะแนนรีวิวเพียงอย่างเดียว คะแนนเฉลี่ย 4.7 จากผู้ให้คะแนนมากกว่า 900 คนเป็นสัญญาณที่ดีว่าแนวทางของแอปถูกใจผู้ใช้จำนวนหนึ่ง แต่ประสบการณ์ของคนที่ต้องทำบัญชีละเอียดมากอาจต่างจากคนที่ต้องการเพียงเครื่องมือเริ่มต้น
ใครจะได้ประโยชน์ และเมื่อไรควรมองหาอย่างอื่น
Easy Budget เหมาะมากกับคนที่อยากรู้ว่าเงินหายไปไหนในแต่ละเดือน ผู้เริ่มทำงบประมาณ คนที่มีรายได้ประจำ และผู้ที่ต้องการลดการใช้จ่ายโดยไม่อยากเรียนรู้ระบบบัญชีซับซ้อน นอกจากนี้ยังเหมาะกับคนที่ชอบควบคุมข้อมูลด้วยตัวเองและพร้อมบันทึกรายการหลังใช้เงิน
ผู้ใช้ที่มีเป้าหมายเฉพาะ เช่น เก็บเงินท่องเที่ยว ซื้ออุปกรณ์ชิ้นใหญ่ หรือเตรียมเงินสำรอง สามารถใช้การตั้งงบเป็นกรอบติดตามความคืบหน้าได้ แต่ควรแบ่งเป้าหมายออกจากค่าใช้จ่ายประจำให้ชัดเจน ไม่เช่นนั้นเงินที่ตั้งใจเก็บอาจถูกนับรวมกับเงินที่ใช้ได้ และทำให้ตัดสินใจผิด
เพื่อไม่ให้เป้าหมายออมกลายเป็นยอดที่มองเห็นแต่ไม่ได้กันเงินจริง ฉันจะคิดเงินสำหรับเป้าหมายเป็นส่วนที่จัดสรรไว้ก่อน แล้วค่อยวางกรอบรายจ่ายจากเงินที่เหลือ วิธีคิดนี้ใช้ได้แม้การบันทึกจะทำเองทั้งหมด และช่วยตอบคำถามสำคัญว่า “ยอดคงเหลือที่เห็นใช้ได้จริงหรือยังมีภาระรออยู่”
ในทางกลับกัน คนที่ต้องการวิเคราะห์กระแสเงินสดอย่างละเอียด คนที่มีธุรกิจส่วนตัว หรือคนที่ต้องการให้รายการถูกดึงเข้าระบบโดยอัตโนมัติควรพิจารณาแอปการเงินที่มีฟังก์ชันเฉพาะด้านมากกว่า เช่นเดียวกับคนที่ต้องแชร์งบประมาณกับคู่ชีวิตหรือสมาชิกในบ้าน หากการทำงานร่วมกันเป็นหัวใจหลัก ควรเลือกเครื่องมือที่ออกแบบมาเพื่อหลายผู้ใช้โดยตรง
สำหรับความเป็นส่วนตัว ฉันชอบแนวทางที่ผู้ใช้เป็นคนควบคุมการบันทึกเอง เพราะทำให้ตัดสินใจได้ว่าจะใส่ข้อมูลอะไรลงไป แต่ก็ควรหลีกเลี่ยงการกรอกรหัสผ่านธนาคารหรือข้อมูลลับที่ไม่จำเป็นต่อการติดตามรายจ่าย การใช้ชื่อหมวดที่เข้าใจง่ายและไม่เปิดเผยรายละเอียดส่วนตัวเกินไปเป็นนิสัยที่ดีเมื่อบันทึกข้อมูลการเงินในแอปใดก็ตาม
เปรียบเทียบกับสมุด ตารางคำนวณ และแอปการเงินเต็มรูปแบบ
เมื่อเทียบกับการจดในสมุด Easy Budget ให้ภาพรวมที่ค้นดูและทบทวนได้สะดวกกว่า สมุดอาจเหมาะกับคนที่ชอบเขียนด้วยมือ แต่การย้อนดูว่ารายจ่ายประเภทใดเกิดซ้ำบ่อยจะทำได้ยากกว่า ส่วนตารางคำนวณให้ความยืดหยุ่นสูงและเหมาะกับคนที่ต้องการออกแบบระบบเอง แต่ต้องใช้เวลาเตรียมสูตรและดูแลไฟล์ ซึ่งอาจเป็นอุปสรรคสำหรับผู้เริ่มต้น
ถ้าคุณชอบเขียนและต้องการพื้นที่ว่างสำหรับบันทึกเหตุผลหรือความรู้สึก สมุดอาจยังตอบโจทย์กว่า แต่ถ้าต้องการใช้วิธีที่มีโครงสร้างและกลับมาดูหมวดเดิมได้ง่าย แอปจะเป็นจุดกึ่งกลางที่น่าสนใจ ส่วนตารางคำนวณเหมาะกับคนที่อยากกำหนดรูปแบบข้อมูลเองและไม่รังเกียจการดูแลระบบ การเลือกจึงขึ้นกับว่างานส่วนไหนที่คุณอยากทำเอง และส่วนไหนที่ทำให้เริ่มต้นยากเกินไป
เมื่อเทียบกับแอปการเงินระดับสูง Easy Budget มีข้อได้เปรียบตรงความตรงไปตรงมา ผู้ใช้ไม่จำเป็นต้องเรียนรู้แดชบอร์ดจำนวนมากเพื่อเริ่มบันทึกรายการ แต่ก็แลกกับการไม่มีความลึกสำหรับคนที่ต้องการวิเคราะห์สินทรัพย์ หนี้สิน หรือธุรกรรมหลายบัญชี ดังนั้นคำถามสำคัญไม่ใช่ว่าแอปไหนดีที่สุด แต่คือคุณต้องการ “เริ่มเห็นพฤติกรรมการใช้เงิน” หรือ “บริหารโครงสร้างการเงินทั้งหมด”
แอปนี้ให้บริการฟรี จึงเหมาะสำหรับการทดลองสร้างนิสัยโดยไม่ต้องเริ่มจากค่าใช้จ่ายเพิ่มเติม รุ่นปัจจุบันคือ 4.0.1 และผู้ที่ใช้อุปกรณ์รุ่นเก่าซึ่งทำงานบนระบบปฏิบัติการตั้งแต่ 7.0 ขึ้นไปก็มีโอกาสใช้งานได้ จุดนี้ช่วยลดอุปสรรคสำหรับคนที่ไม่ได้เปลี่ยนโทรศัพท์บ่อย
สำหรับคนที่ลังเลว่าจะเริ่มอย่างไร ฉันแนะนำให้ทดลองด้วยระบบง่าย ๆ ก่อน: บันทึกรายจ่ายตามจริง ตั้งกรอบให้หมวดที่มีผลกับชีวิตประจำวัน แล้วทบทวนว่าการกรอกข้อมูลรบกวนกิจวัตรมากแค่ไหน หากวิธีนี้ช่วยให้คุณเห็นจุดปรับได้และยังทำต่อเนื่อง ก็ค่อยขยายหมวดหรือเพิ่มเป้าหมาย แต่ถ้าการกรอกทำให้เลิกใช้ซ้ำ ๆ นั่นเป็นสัญญาณว่าควรมองหาแนวทางที่ลดงานด้วยระบบอัตโนมัติ ไม่ใช่ฝืนใช้เครื่องมือที่ไม่เข้ากับตัวเอง
คำตัดสินสำหรับคนที่กำลังเลือกแอป
หลังจากมองทั้งข้อดีและข้อจำกัด ฉันให้ Easy Budget เป็นแอปที่น่าเริ่มต้นสำหรับคนต้องการจัดระเบียบรายจ่ายโดยไม่อยากรับภาระจากระบบที่ซับซ้อน มันทำหน้าที่ได้ดีในฐานะเครื่องมือเตือนให้เราหยุดดูเงินของตัวเองอย่างมีสติ และช่วยเปลี่ยนคำว่า “น่าจะใช้ไม่เยอะ” ให้กลายเป็นข้อมูลที่ตรวจสอบได้
อย่างไรก็ตาม ผลลัพธ์ขึ้นอยู่กับความสม่ำเสมอของผู้ใช้มากกว่าความสามารถของแอป หากคุณพร้อมบันทึกค่าใช้จ่ายและตรวจงบเป็นระยะ เครื่องมือนี้มีโอกาสช่วยให้ตัดสินใจได้ดีขึ้น แต่ถ้าคุณต้องการการเชื่อมต่ออัตโนมัติ การจัดการการลงทุน หรือระบบบัญชีหลายคน ควรเลือกแอปที่ออกแบบมาเพื่อความต้องการนั้นโดยเฉพาะ
โดยสรุป ฉันแนะนำ Easy Budget - Money Tracker ให้กับคนที่อยากเริ่มดูแลเงินอย่างเป็นขั้นเป็นตอน โดยเฉพาะผู้ที่เคยรู้สึกว่าการทำบัญชีเป็นเรื่องยุ่งยาก จุดเด่นของมันไม่ใช่การสัญญาว่าจะทำให้รวยขึ้น แต่คือการทำให้รายจ่ายในชีวิตประจำวันมองเห็นได้ชัดขึ้น และนั่นเป็นจุดเริ่มต้นที่มีประโยชน์จริงสำหรับการวางแผนการเงินที่ทำต่อเนื่องได้
ข้อดี
- บันทึกรายรับรายจ่ายได้รวดเร็ว เหมาะกับการใช้งานในชีวิตประจำวัน
- จัดหมวดหมู่ค่าใช้จ่ายช่วยให้เห็นพฤติกรรมการเงินชัดเจนขึ้น
- รองรับการตั้งงบประมาณเพื่อควบคุมการใช้เงินแต่ละหมวด
- ดูสรุปยอดและแนวโน้มการเงินได้ง่ายผ่านหน้าจอที่เป็นระเบียบ
- เหมาะสำหรับผู้เริ่มต้นจัดการเงิน ไม่ต้องมีความรู้ด้านบัญชี
ข้อเสีย
- ฟีเจอร์วิเคราะห์เชิงลึกอาจไม่เพียงพอสำหรับผู้ใช้ระดับมืออาชีพ
- การกรอกข้อมูลด้วยตนเองอาจใช้เวลาหากมีรายการจำนวนมาก
- ตัวเลือกการปรับแต่งหมวดหมู่และรายงานอาจมีจำกัด
- การซิงก์ข้อมูลข้ามอุปกรณ์อาจขึ้นอยู่กับฟีเจอร์หรือแพ็กเกจที่ใช้
- ควรตรวจสอบนโยบายความเป็นส่วนตัวก่อนบันทึกข้อมูลทางการเงินสำคัญ
คำถามที่พบบ่อยเกี่ยวกับ Easy Budget - Money Tracker
Easy Budget - Money Tracker คืออะไร และเหมาะกับใคร?
Easy Budget - Money Tracker เป็นแอปสำหรับบันทึกรายรับ รายจ่าย และติดตามงบประมาณส่วนตัวในชีวิตประจำวัน เหมาะกับผู้ที่ต้องการเห็นภาพรวมการเงินอย่างเป็นระบบ ไม่ว่าจะเป็นนักเรียน นักศึกษา คนทำงาน หรือครอบครัวที่ต้องการควบคุมค่าใช้จ่าย แอปช่วยให้ตรวจสอบพฤติกรรมการใช้เงินและวางแผนงบประมาณได้สะดวกกว่าการจดในสมุดหรือสเปรดชีต
Easy Budget - Money Tracker ใช้งานยากหรือไม่ และต้องมีความรู้ด้านการเงินมากแค่ไหน?
จากการทดลองใช้งาน เมนูหลักของแอปค่อนข้างตรงไปตรงมา ผู้ใช้สามารถเพิ่มรายการรายรับหรือรายจ่าย เลือกหมวดหมู่ ระบุจำนวนเงิน และตรวจสอบสรุปได้โดยไม่จำเป็นต้องมีความรู้ด้านการบัญชี อย่างไรก็ตาม ควรตั้งหมวดหมู่และงบประมาณให้สอดคล้องกับพฤติกรรมจริง เพื่อให้รายงานที่ได้มีประโยชน์และช่วยวางแผนการเงินได้แม่นยำขึ้น
แอปสามารถติดตามรายจ่ายและงบประมาณได้อย่างไร?
ผู้ใช้สามารถบันทึกรายการใช้จ่ายแยกตามหมวดหมู่ เช่น อาหาร การเดินทาง บิล ค่าใช้จ่ายส่วนตัว หรือความบันเทิง จากนั้นกำหนดวงเงินที่ต้องการใช้ในแต่ละช่วงเวลา เมื่อลงข้อมูลอย่างต่อเนื่อง แอปจะช่วยให้เห็นยอดรวมและแนวโน้มการใช้เงิน ทำให้สังเกตได้ง่ายว่าหมวดใดใช้เกินงบ และควรปรับพฤติกรรมก่อนสิ้นเดือน
ข้อมูลทางการเงินใน Easy Budget - Money Tracker ปลอดภัยหรือไม่?
ก่อนใช้งานควรตรวจสอบนโยบายความเป็นส่วนตัวและสิทธิ์ที่แอปร้องขอจากหน้าดาวน์โหลดอย่างละเอียด เนื่องจากข้อมูลรายรับรายจ่ายเป็นข้อมูลส่วนบุคคลที่ควรดูแลเป็นพิเศษ หลีกเลี่ยงการบันทึกรหัสผ่าน หมายเลขบัตร หรือข้อมูลสำคัญที่ไม่เกี่ยวข้องกับการทำบัญชี และควรเปิดใช้การล็อกหน้าจอของอุปกรณ์ รวมถึงสำรองข้อมูลตามตัวเลือกที่แอปมีให้ หากเปลี่ยนเครื่องหรือถอนการติดตั้ง
Easy Budget - Money Tracker มีค่าใช้จ่ายหรือการซื้อภายในแอปหรือไม่?
รูปแบบค่าใช้บริการอาจแตกต่างกันตามระบบปฏิบัติการ ประเทศ และเวอร์ชันของแอป ดังนั้นควรตรวจสอบรายละเอียดใน Google Play หรือ App Store ก่อนดาวน์โหลด โดยเฉพาะส่วนการซื้อภายในแอปและการสมัครสมาชิก ฟีเจอร์พื้นฐานอาจเพียงพอสำหรับการจดรายรับรายจ่ายทั่วไป แต่หากต้องการเครื่องมือเพิ่มเติม เช่น รายงานขั้นสูง การสำรองข้อมูล หรือการใช้งานแบบไม่มีโฆษณา อาจมีเงื่อนไขหรือค่าใช้จ่ายเพิ่มเติม

Easy Budget - Money Tracker
เว็บไซต์นี้นำเสนอข้อมูลอิสระเกี่ยวกับแอปของบุคคลที่สาม และไม่มีส่วนเกี่ยวข้องกับ เป็นเจ้าของ พัฒนา หรือจัดจำหน่ายแอปใดๆ ที่นำเสนอในเว็บไซต์นี้ ชื่อ โลโก้ และเครื่องหมายการค้าของแอปเป็นทรัพย์สินของเจ้าของแต่ละราย รายละเอียดของนักพัฒนามีไว้เพื่อใช้อ้างอิง โปรดติดต่อนักพัฒนาโดยตรงผ่าน ms.game.gp@gmail.com เยี่ยมชม https://easybudgetmoneytracker.com หรืออ่าน https://easybudgetmoneytracker.com/privacy/ ของนักพัฒนา